Nr. 15, Dezember 2024
MWST-Änderungen per 01.01.2025
Übersicht Änderungen
Nein, für einmal ändert sich, abgesehen von den Produkten der Monatshygiene, kein MWST-Satz. Zwei grosse Änderungen, die ab 2025 in Kraft treten sind sehr branchenspezifisch. So wird die Besteuerung von Online-Versandhandelsplattformen angepasst und Leistungen welche Reisebüros und Tour Operators erbringen, fallen neu in den Katalog der ausgenommenen Leistungen nach Art 21 MWSTG, was eine Vorsteuerkorrektur zur Folge haben kann.
Achtung: die Änderungen zu den Online-Versandhandelsplattformen kann zumindest indirekt auch den Endkonsumenten treffen. Neu müssen die Plattformen die MWST abrechnen. Damit sich die Plattformen auch registrieren, werden griffige Administrativmassnahmen eingeführt. Registriert sich eine Plattform nicht, werden die gelieferten Produkte im Extremfall entschädigungslos vernichtet. Ist man sich beim Bestellen von Produkten also nicht sicher, ob die Plattform sich an die neuen Spielregeln hält, lohnt es sich einen Blick auf die von der ESTV veröffentlichte Blacklist zu werfen.
Weitere Änderungen betreffen Ortsdefinitionen, unter anderem im Zusammenhang mit dem Ort, an welchem eine Unterrichtseinheit für Zwecke der MWST als erbracht gilt, wenn diese auch online verfügbar ist.
Im Katalog der ausgenommenen Leistungen nach Art 21 Abs. 2 MWSTG wurden neben den Leistungen von Reisebüros auch einige Anpassungen im Bereich der medizinischen Behandlungen und kulturellen Anlässe vorgenommen, um so deren Anwendungsbereich zu vergrössern.
Für KMUs die relevantesten Änderungen sind aber wohl die nun zwingend vorgeschrieben elektronische Abrechnung und die Möglichkeit einer jährlichen Abrechnung für Unternehmen, welche die Grössenkriterien der Saldosteuersätze nicht überschreiten.
Die Möglichkeit einer jährlichen Abrechnung empfehlen wir aber nur sehr eingeschränkt in sehr einfachen Fällen. Einerseits kann so keine Liquidität gespart werden, da die Raten für die voraussichtliche Steuerlast trotzdem vierteljährlich erfolgen und andererseits ändert sich nichts an den Anforderungen an die Buchhaltung respektive die erforderlichen Belege. Wird die Abrechnung nur einmal im Jahr gemacht, besteht ein erhöhtes Risiko, dass die Belege nicht mehr vorliegen und somit die Grundlagen für eine fundierte Abrechnung fehlen.
Fazit
Haben Sie Grund zur Annahme, dass die Änderungen per 1. Januar 2025 für Sie relevant sein könnten und möchten Sie mehr darüber erfahren, sprechen Sie Ihren Treuhänder oder Steuerberater aktiv darauf an.
Einkäufe in die Säule 3a ab 01.01.2025
Der Bundesrat setzt die Motion 19.3702 «Einkäufe in die Säule 3a ermöglichen» von Ständerat Erich Ettlin um. Das Ziel der Motion war es, die Möglichkeit zu schaffen, verpasste Einzahlungen nachzuholen und somit die private Selbstvorsorge zu stärken.
Die Säule 3a ist eine gebundene Vorsorge, welche grundsätzlich erst bei der Pensionierung bezogen werden kann. Die Einzahlung in die Säule 3a kann vom steuerbaren Einkommen abgezogen werden und auch das bereits angehäufte Guthaben unterliegt weder der Einkommens- noch der Vermögenssteuer. Aktuell wird die Kapitalleistung bei Bezug einmalig zu einem reduzierten Steuersatz besteuert. Voraussichtlich Ende Januar 2025 wird jedoch die künftige steuerliche Behandlung der Kapitalbezüge aus Einkäufen mit der Vernehmlassungsvorlage «Aufgaben- und Subventionsüberprüfung» vom Bundesrat präsentiert.
Ab dem 1. Januar 2025 gilt Folgendes:
Ein Einkauf der letzten 10 Jahre ist möglich, wenn man in den entsprechenden Jahren (Jahr es Einkaufes und Jahr für welches nachträglich einbezahlt wird) zur Einzahlung berechtigt ist/war (AHV-pflichtiges Einkommen in der Schweiz).
Der maximale Einkauf ist die Differenz zwischen dem damaligen Maximalbetrag und dem tatsächlich einbezahlten Betrag.
Der ordentliche Jahresbeitrag muss im betreffenden Jahr (Stand 2025 CHF 7'258.00) vollständig einbezahlt werden.
Der Einkauf ist limitiert auf den kleinen Beitrag (Stand 2025 CHF 7'258.00). Das heisst, Arbeitnehmer mit einer zweiten Säule können pro Jahr maximal das Zweifache des kleinen Beitrages einzahlen, Erwerbstätige ohne zweite Säule maximal den kleinen Beitrag, nachdem sie den grossen Beitrag (Stand 2025 20% des Erwerbseinkommen max. CHF 36'288.00) einbezahlt haben.
Ein Einkauf ist erst rückwirkend für das Jahr 2025 möglich, das heisst erstmalig ab dem Jahr 2026 für das Jahr 2025.
Der Einkauf sowie der aktuelle Jahresbeitrag sind vollumfänglich vom steuerbaren Einkommen abzugsfähig.
Konkrete Rechenbeispiele für den Kanton Zürich
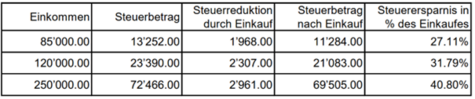
Die Beispiele sind bei einem gleichbleibenden Vermögen von CHF 200'000.00 für eine alleinstehende Person mit römisch-katholischer Kirchensteuer gerechnet. Ein Einkauf von CHF 7'258.00 hat folgende Auswirkung auf den Steuerbetrag:
Fazit
Ein Einkauf in die Säule 3a ist zum Ausgleich von Lebenssituationen, in welchen die finanziellen Möglichkeiten fehlen (z.B. Studium, Start Selbständigkeit, Familienzeit, usw.) sinnvoll. Der Einkauf kann jedoch auch zur Steuerersparnis genutzt werden, wenn es in einem Jahr bereits hohe Abzüge durch beispielsweise Liegenschaftsunterhaltskosten oder Weiterbildungskosten gibt, womit der Grenzsteuersatz in der Progression gesenkt werden kann.
Betrugsversuche im Internet
Eine wachsende Bedrohung und wie man sich schützt
Das Internet bietet zahlreiche Vorteile, darunter schnelle Kommunikation, vereinfachte Arbeitsprozesse, bequeme Einkaufsmöglichkeiten und den Zugang zu einer Fülle von Informationen. Doch diese digitale Welt birgt auch Risiken, vor allem in Form von Betrugsversuchen, die immer raffinierter und häufiger werden. Betrüger nutzen die Anonymität und Weitläufigkeit des Internets aus, um ahnungslose Opfer zu täuschen und finanzielle oder persönliche Daten zu stehlen.
Die bekannten Betrugsversuche sind:
- Phishing: Der Klassiker unter den Internetbetrügereien
- Online-Shopping-Betrug: Fake-Shops und Schnäppchen-Fallen
- Ransomware: Die digitale Erpressung
- Romance Scams: Liebe im Internet als Falle
- Investitionsbetrug und Ponzi-Systeme
Zusätzlich kommt nun noch eine neue, perfide Variante dazu:
Formularbeginn
Betrug durch gefälschte E-Mails mit korrekten Rechnungen
Die Betrüger sind heute in der Lage Emails mit korrekten Rechnungen abzufangen und zu modifizieren. So erhalten Sie eine täuschend echte Email mit einer Rechnung welche sie eventuell bereits von Ihrem Lieferanten erhalten haben. In der Email wird dann darauf hingewiesen, dass man die Rechnung, welche man von einigen Tagen erhalten hat und im Anhang in der Regel noch einmal mitgesandt wird, doch auf eine unterschiedliche IBAN überweisen sollte. Die neuen Bankdetails werden in der Email mitgeliefert inklusive den Kontaktdetails welche man bei Fragen oder Unsicherheiten doch kontaktieren solle.
Wenn Sie auf die Telefonnummer anrufen wird Ihnen erklärt, was der Grund für die geänderte IBAN ist und man entschuldigt sich sogar für die Umstände, und dies alles in Landessprache.
DAS IST ALLES, AUF EINEM EXTREM HOHEN NIVEAU, GEFÄLSCHT
Leider haben auch bereits Kunden von uns mit dieser Betrugsmasche Kontakt gehabt. Wir schlagen Ihnen deshalb vor, Ihren Kreditorenprozess anzupassen. Ab sofort muss bei neuen Kundenbeziehungen und bei der Änderung von Bankbeziehungen immer mit dem Lieferanten Kontakt aufgenommen werden, und zwar per Telefon:
Rufen Sie direkt beim Lieferanten an, entweder über eine ihnen bekannte Nummer und Kontaktperson oder über die offizielle Telefonnummer auf der Website;
Benutzen Sie nie die Telefonnummer welche in der Email angegeben wird;
Lassen Sie sich vom Lieferanten ein Bankdokument mit den Bankdetails mailen;
Im Ausland kann teilweise bereits Ihre Bank die Bankbeziehungen verifizieren. In der Schweiz sind wir leider noch nicht so weit.'
Fazit
Leider müssen wir durch die extrem professionellen Betrugsversuche wieder auf fast analoge Checkmethoden/-prozesse zurückgreifen. Auch hier, bitte vergessen sie nicht, dass heute Telefonnummern und ganze Websites gefälscht werden und lassen sie noch mehr Vorsicht walten. Auf keinen Fall sollten sie sich je auf dringliche Zahlungen und ungewöhnliche Zahlungsaufforderungen/-bestätigungen einlassen.
Gerne stehen wir Ihnen bei Fragen zur Verfügung.